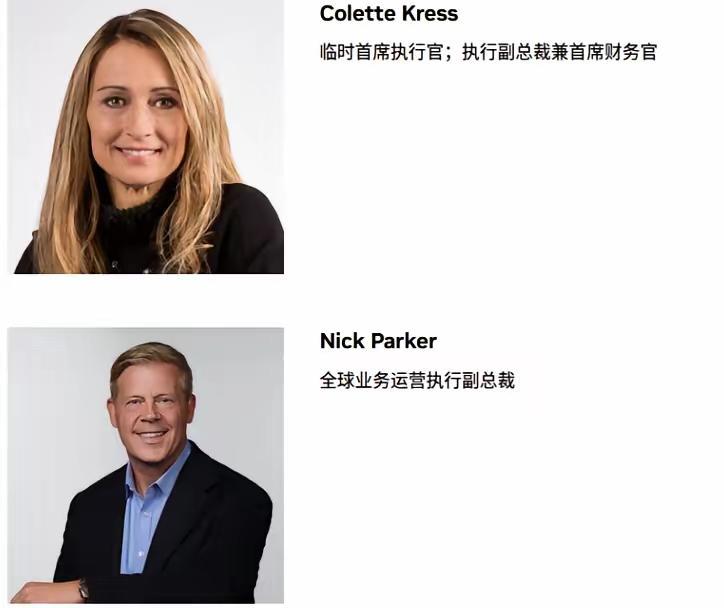
【临时CEO说英伟达不会垮,但真正的风险在别处】彻底没戏了?英伟达临时CEO算是把话说开了:她的意思很直白,英伟达的员工不会流失。克雷斯说客户没走、员工不会散、订单2.5万亿、2028财年指引上调到75%。

短期看,她没撒谎。Q3营收1158亿,同比涨103%,毛利率74.8%,Blackwell满产。这种订单能见度下,客户不可能连夜搬家。
你让微软、谷歌明天换AMD,光CUDA代码迁移就得重跑半年,工程师集体重新培训,模型迭代节奏全断。不是不想换,是换不起。
员工也不会立刻散。期权没到期,路线还在跑,没人会在这个节骨眼辞职。
英伟达的护城河还在。芯片代差、CUDA生态、系统级交付,这三样不会因为换CEO一夜消失。
这一轮表态,放在创始人突然离任、市场人心浮动的节点上,更像一次集中稳盘。财报里的 2.5 万亿是云行业积压订单,不是马上全部兑现的现款;75% 是营收增速指引,建立在供给跟上、需求持续、融资顺畅的前提之上。短期成绩单足够扎实,但不等于长期风险全部解除。
客户换方案的成本确实很高。大模型、推理链路、配套工具链深度绑定 CUDA,切换到别的平台,不只是换硬件,还要重调流水线、重做验证、重新排工程周期。在算力紧缺的时候,优先保交付、保迭代,不会因为管理层变动就仓促切换。可高转换成本不等于永远锁定。如果后续新品迭代放缓、交付延期,或者竞品在软硬件一体方案上持续追赶,大客户会逐步分散供应商,把风险摊开。
元股证券:ygzq.hk团队稳定也是阶段性的。内部已经放出加薪和额外股权,用来对冲人事变动带来的不安。资深骨干短期不会大规模出走,但要看两件事:新 CEO 的遴选节奏,还有技术路线能不能保持连贯。英伟达不是单靠一款芯片取胜,底层是一整套软硬件协同的工程节奏。如果领导层拉锯太久,关键项目延期,人才流失的窗口就会打开。
炒股杠杆它的护城河由几层组成。硬件上,Blackwell、Vera Rubin 的产能和性能拉开了代差;软件上,CUDA 形成开发者和模型厂商的惯性;再加上整机、网络、算力集群打包交付,降低客户整合成本。这些资产不会随一次人事变动消失,但护城河也不是静止不变的。行业竞争、出口管制、供应链约束,都可能改变优势的厚度。
更值得留意的是预期差。一边是亮眼的订单和上调指引,一边是管理层更迭带来的不确定性。市场当天的反应也说明,单纯的高增长数字,已经不能完全打消顾虑。如果下一任 CEO 能够稳住研发节奏,兑现产能,这套增长叙事就能继续成立;如果出现战略摇摆,高基数上再维持 75% 的增速,难度会明显抬升。
所以不能简单判定“彻底没戏”配资盘排行是否造假,也不能当成毫无波澜。短期客户和团队没有崩塌,克雷斯给出的判断有业绩支撑;中长期要看继任者、产品落地节奏和外部约束。一家公司的底盘不会一夜崩塌,但行业里的领先位置,也不会仅凭过去的优势自动保住。
全国配资网提示:本文来自互联网,不代表本网站观点。